
Personal Finance in Delhi NCR
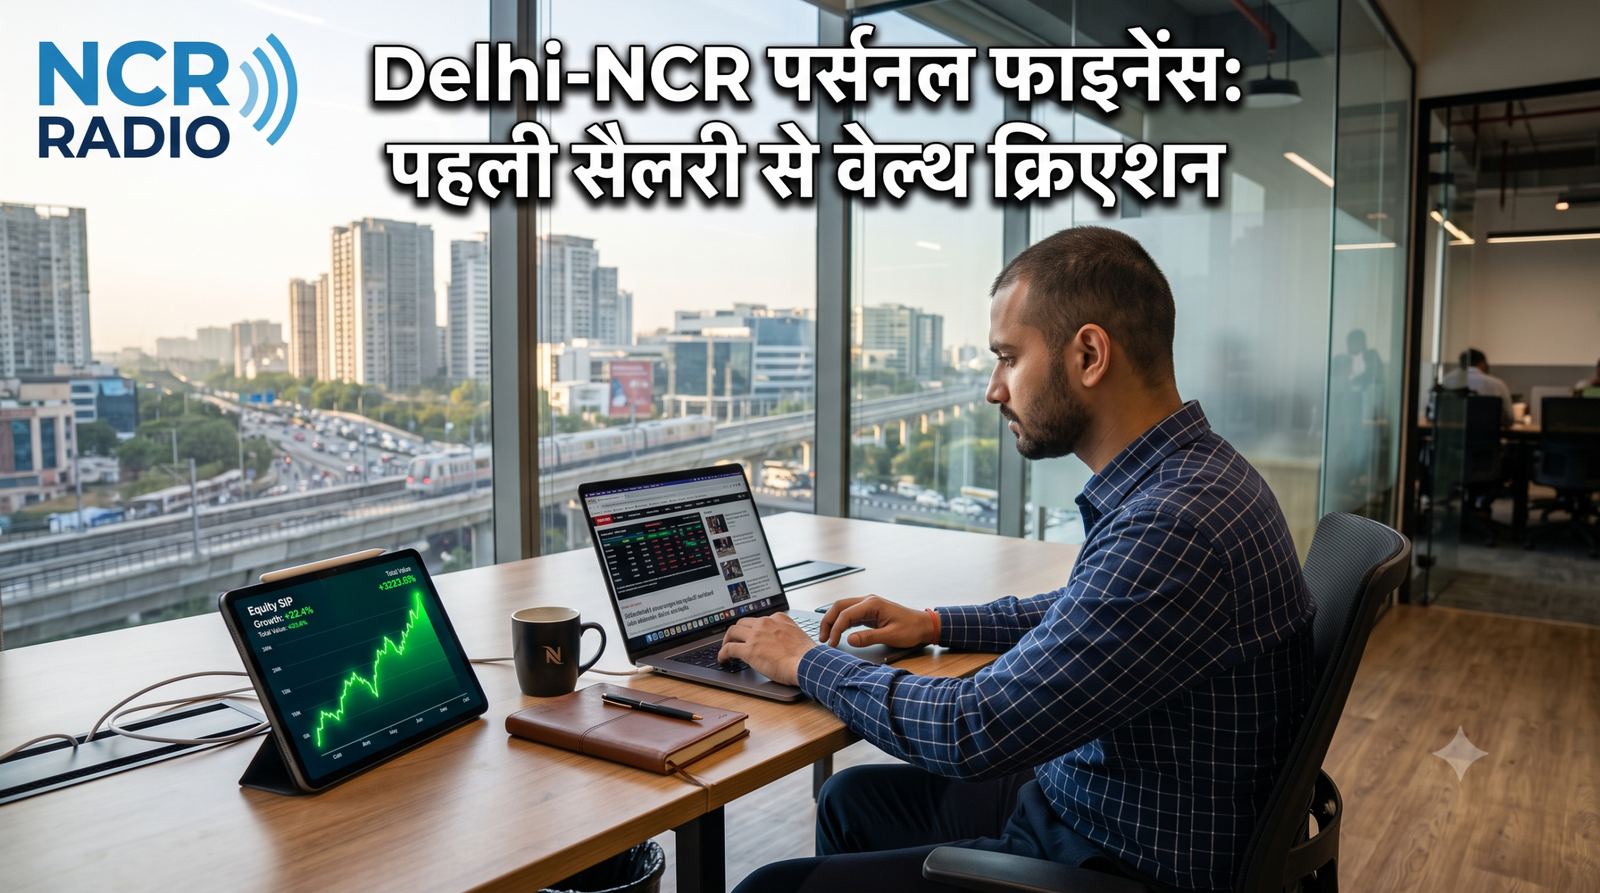
Delhi-NCR की तेज़ रफ्तार ज़िंदगी और Corporate Culture में हर युवा का सपना एक अच्छी इनकम और सिक्योर लाइफस्टाइल बनाना होता है। लेकिन Gurugram के Cyber हब से लेकर Noida के IT Parks तक, प्रोफेशन्स और न्यू-एज क्रिएटर्स के सामने सबसे बड़ी चुनौती महीने के अंत में सेविंग्स को बनाए रखने की होती है। मेट्रो का खर्च, हाई रेंट और वीकेंड आउटिंग्स के बीच सही Financial Planning न होने से Salary आते ही खत्म हो जाती है। अगर आप भी इस चक्रव्यूह से निकलकर असली Wealth Create करना चाहते हैं, तो ये 4 ग्राउंड रूल्स आपकी फाइनेंशियल जर्नी को पूरी तरह बदल सकते हैं।
1. 50-30-20 Rule और स्मार्ट बजटिंग
मेट्रो सिटी में बिना अपने शौक खत्म किए पैसे बचाने का यह सबसे प्रैक्टिकल फॉर्मूला है:
- Needs vs Wants Balance: अपनी इन-हैंड सैलरी का 50% बुनियादी ज़रूरतों (फ्लैट रेंट, मेट्रो कार्ड, राशन और बिजली-पानी के बिल) के लिए रखें, जबकि 30% हिस्सा वीकेंड डाइनिंग, मूवीज़ और लाइफस्टाइल के लिए तय करें।
- Pay Yourself First: बाकी बचा 20% हिस्सा सैलरी अकाउंट में क्रेडिट होते ही सबसे पहले सेविंग्स और इन्वेस्टमेंट के लिए अलग निकाल दें, ताकि महीने के अंत में बचत पर निर्भर न रहना पड़े।
2. 6 महीने का Liquid Emergency Fund
प्राइवेट सेक्टर, स्टार्टअप्स और फ्रीलांसिंग की दुनिया में कभी भी करियर या हेल्थ से जुड़े उतार-चढ़ाव आ सकते हैं:
- Safety Net Setup: किसी भी तरह के High Risk Investment से पहले अपने कम से कम 6 महीने के अनिवार्य खर्चों का हिसाब लगाएँ और उतनी रकम पूरी तरह सुरक्षित रखें।
- Instant Liquidity: इस फंड को हमेशा हाई-इंटरेस्ट सेविंग्स अकाउंट या लिक्विड म्यूचुअल फंड्स में रखें, जिसे किसी मेडिकल या जॉब इमरजेंसी के वक्त तुरंत निकाला जा सके।
3. Compounding की ताकत और Index Fund SIP
पैसे को सिर्फ बैंक अकाउंट में पड़ा रहने देने से Inflation (महंगाई) उसकी वैल्यू को हर साल कम करती है:
- Consistency over Market Timing: शेयर मार्केट के उतार-चढ़ाव को टाइम करने के बजाय किसी अच्छे Nifty 50 इंडेक्स फंड में ₹1,000 या ₹2,000 से Monthly SIP (Systematic Investment Plan) शुरू करें।
- Long-Term Wealth: 5 से 10 साल के टाइम-फ्रेम में पावर ऑफ कंपाउंडिंग आपके छोटे से रेगुलर इनवेस्टमेंट को घर, गाड़ी या रिटायरमेंट जैसे बड़े गोल्स के लिए एक मजबूत फंड बना देती है।
4. Credit Card Trap और No-Cost EMI से बचाव
मॉल शॉपिंग और ई-कॉमर्स साइट्स पर मिलने वाले ‘Buy Now, Pay Later’ ऑफर्स सबसे बड़ा वित्तीय जोखिम बन सकते हैं:
- Total Due Clearance: क्रेडिट कार्ड का इस्तेमाल सिर्फ कन्वीनियंस और रिवॉर्ड्स के लिए करें। हर महीने ‘Total Amount Due’ पूरा भरें, क्योंकि सिर्फ ‘Minimum Due’ चुकाने पर 40% तक का भारी ब्याज लगता है।
- Credit Score Protection: अपनी कुल क्रेडिट लिमिट का 30% से अधिक कभी खर्च न करें, ताकि आपका CIBIL Score हमेशा 750+ बना रहे और भविष्य में सस्ते लोन आसानी से मिल सकें।
फाइनेंशियल फ्रीडम इस बात से तय नहीं होती कि आप हर महीने कितना कमाते हैं, बल्कि इससे तय होती है कि आप उसमें से कितना हिस्सा सही जगह Grow कर पा रहे हैं।
(Disclaimer: यह लेख वित्तीय साक्षरता और सामान्य जागरूकता के लिए है।)
Delhi-NCR के पर्सनल फाइनेंस, मनी मैनेजमेंट और स्मार्ट इन्वेस्टमेंट ट्रेंड्स से जुड़ी हर ताज़ा अपडेट के लिए जुड़े रहें NCR Radio के साथ।